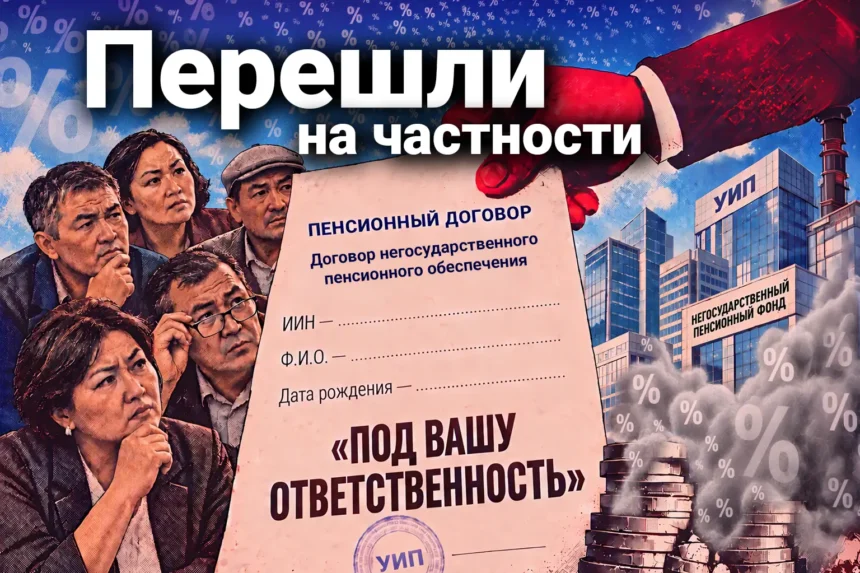
Как известно, одной из самых важных новаций в деле обеспечения достойной старости казахстанцев стало правило, по которому граждане получили возможность передавать до 100% своих пенсионных накоплений в доверительное управление частным компаниям.
Вкладчики ЕНПФ этим правом воспользовались весьма активно.
«У нас долгое время объем под управлением частных компаний составлял 70–80 миллиардов тенге, а сейчас — почти 200 миллиардов. Около 100 миллиардов тенге перевели за счет того, что с сентября можно управлять через частников уже не 50%, а всеми 100% накоплений», — подсчитала зампредседателя Нацбанка Алия Молдабекова.
Данным обстоятельством руководители регулятора остались весьма довольны.
«Люди начали понимать, что пенсионный счет — это тоже счет, и нужно искать того, кто тебе его будет приумножать по большей процентной ставке…» — заявил глава Нацбанка Тимур Сулейменов.
Впрочем, перевести слишком много (а уж тем более полностью опустошить ЕНПФ) все равно не получится. Согласно подсчетам аналитиков, финансовая емкость всех шести частных управляющих компаний (УИП) составляет около 1,5 триллиона тенге. При этом общая пенсионная денежная масса, аккумулированная в ЕНПФ, превышает 27 триллионов тенге.
И даже если предположить, что все вкладчики ЕНПФ разом решат уйти к частникам, у компаний просто не хватит инвестиционных инструментов.
В этой связи возникает вопрос: насколько инвестиционных инструментов хватает сейчас — причем как у частных управляющих, так и у самого ЕНПФ?
Фонды для экономики или экономика для фондов?
Месяц назад в Алматы прошел круглый стол, посвященный анализу ключевых направлений «Программы развития фондового рынка до 2030 года». Здесь, помимо прочего, обсуждалось создание условий для дальнейшего развития рынка капитала как одного из ключевых источников долгосрочного финансирования экономики.
Участники встречи — банкиры, биржевики, представители регуляторов и пенсионных фондов — удовлетворенно отметили, что рынок капитала демонстрирует устойчивый рост. В этой связи было решено усилить роль институциональных инвесторов, которые способны сформировать устойчивый спрос на акции местных компаний. Правда, некоторые эксперты, проанализировав тезисы участников круглого стола, обратили внимание на формулировку, согласно которой фондовый рынок страны теперь призван развивать реальный сектор именно наряду с банковским кредитованием.
А если учесть, что нынешняя средняя ставка кредита на предпринимательские цели составляет внушительные 21,4%, вряд ли ее можно назвать «развивающей». Легальных отраслей бизнеса с такой высокой рентабельностью на казахстанском рынке попросту не существует. Брать займы на таких условиях приходится только в одном случае: когда деваться некуда и хочется хоть как-то удержать компанию на плаву.
На этом общем фоне и фондовый рынок в его нынешнем состоянии вряд ли сможет реально помочь экономике. Причина все та же — высокая стоимость денег и финансовых инструментов.
Кроме того, как говорится в материалах круглого стола, наблюдается и рост долгового сегмента: «Рынок долговых ценных бумаг также практически удвоился — с 32 до 58 триллионов тенге, при этом объем корпоративного долга достиг 24 триллионов».
Таким образом, по оценкам экспертов, финансовый рынок Казахстана растет в два раза быстрее, чем реальная экономика. Финансисты этому факту, безусловно, рады. И никто не хочет омрачать радужные перспективы фундаментальным знанием о том, что только реальный сектор и его развитие способны стабилизировать финансовую систему, а никак не наоборот.
При таких настроениях возникает вполне реальная опасность надувания «инвестиционного пузыря» с последующим резким спадом. А чем ближе время выхода на пенсию каждого казахстанца, тем опаснее для него такие падения фондового рынка — у накоплений может элементарно не хватить времени для восстановления.
Доверять, но проверять
Не так давно на одном из финансовых порталов страны, Finratings.kz, появилось исследование доходности и рисков как самого ЕНПФ, так и частных управляющих.
В исследовании указывалось, что «ни один из семи вариантов — ЕНПФ и шесть УИП — не является универсально лучшим: у каждого свой набор компромиссов между доходностью, риском и доступностью».
Например, у ЕНПФ ниже доходность, но зато меньше рисков. В случае же с частными компаниями риски распространяются не только на инвестиционный портфель, но и на самого управляющего.
Так, одна из пока действующих компаний, Halyk Global Markets, еще в конце 2025 года уведомила ЕНПФ о расторжении договора доверительного управления. С 1 января 2027 года она прекращает управлять пенсионными активами, и новые заявления на перевод средств фонд уже не принимает. Формально показатели доходности у данного частника выше среднего, но выбрать этого управляющего для дальнейшего сотрудничества у казахстанцев уже не получится.
Есть в списке частников и компания, показавшая убытки. Правда, заявлять, что это системная тенденция, пока тоже нельзя — тем более что данная компания является самой молодой на рынке.
К перечню угроз можно добавить валютные риски, а также риски падения зарубежных фондовых рынков при изменениях геополитической обстановки. Вдобавок устойчивый рост стоимости энергоносителей основательно усиливает инфляционные риски и оказывает давление на финансовые рынки по всему миру, включая Казахстан.
Есть и еще один важнейший нюанс. После сентябрьской реформы Агентство по регулированию и развитию финансового рынка (АРРФР) предупредило: госгарантия сохранности пенсионных накоплений с учетом уровня инфляции не распространяется на активы, переданные частным управляющим (УИП).
То есть для вкладчиков ЕНПФ действует гарантия сохранности взносов с учетом накопленной за все время инфляции. Но она «не распространяется на пенсионные активы, переданные в доверительное управление УИП».
Определенные гарантии от государства все-таки существуют, но касаются лишь непосредственно внесенных сумм — без каких-либо корректировок на инфляционные процессы. И гарантировать уровень доходности накоплений должен будет лишь сам частный управляющий (в том размере, в каком у него это получится).
В случае если не получится вовсе и по итогам года фактическая доходность окажется ниже минимальной, то, согласно правилам, управляющая компания должна покрыть отрицательную разницу за счет собственного капитала. Насколько долго это может продолжаться при неблагоприятном сценарии и наличии системных убытков — можно только догадываться.
Таким образом, с одной стороны, государство честно говорит о рисках и дает понять, что условия у частных управленцев могут меняться. Прежде чем принимать решение о переводе вкладов, нужно изучить все аргументы «за» и «против», а заодно внимательно ознакомиться с инвестиционным портфелем управляющей компании. С другой стороны, государство не особо скрывает своего удовлетворения по поводу того, что теперь все большую часть рисков принимают на себя именно частники и, соответственно, поверившие в них вкладчики.