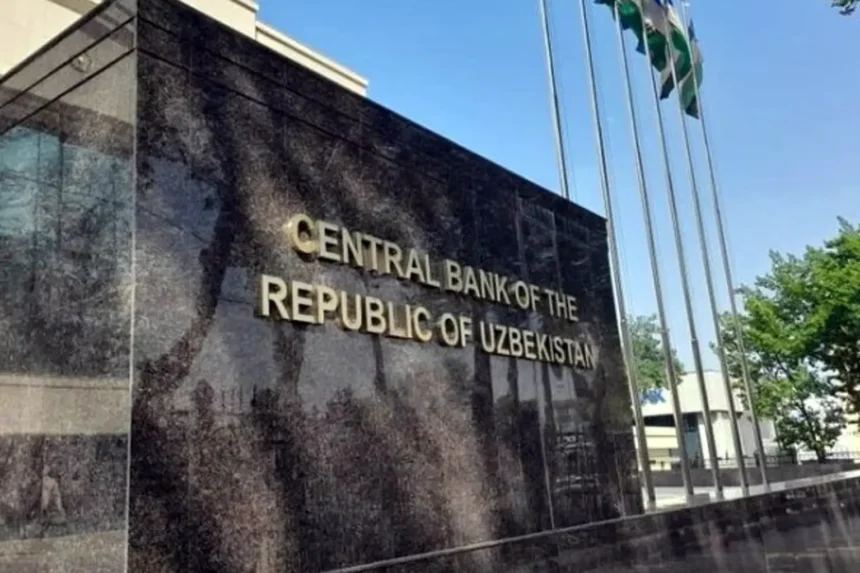
Узбекистан утвердил стратегию развития финтех-сектора до 2030 года. Документ, принятый Центральным банком страны, определяет основные направления развития финансовых технологий на ближайшие пять лет и нацелен на превращение республики в ведущую финтех-юрисдикцию Центральной Азии.
Согласно стратегии, к концу десятилетия власти рассчитывают не только повысить привлекательность страны для финтех-компаний, но и обеспечить более широкий доступ населения и бизнеса к современным и безопасным цифровым финансовым сервисам.
Реализация программы пройдет в три этапа. В 2026–2027 годах планируется создать базовую инфраструктуру рынка финансовых технологий. В 2028–2029 годах акцент будет сделан на внедрении Open Banking, развитии цифровой идентификации и интеграции платежных систем. Завершающий этап предполагает закрепление за Узбекистаном статуса регионального центра финтех-индустрии к 2030 году.
Одним из ключевых направлений станет формирование полноценной экосистемы поддержки финтех-компаний на всех этапах развития бизнеса — от появления идеи до масштабирования готового продукта.
В нее войдут Инновационный хаб, «регуляторная песочница», система подготовки специалистов, механизмы финансирования проектов, а также инструменты взаимодействия между банками и технологическими компаниями. Ожидается, что стартапы смогут проходить полный цикл развития: от инкубации и тестирования продуктов в регулируемой среде до лицензирования и выхода на новые рынки.
Кроме того, в рамках стратегии предусмотрено создание Финтех-офиса и Инновационного хаба при Центральном банке с участием экспертов из Сингапура.
Власти также намерены ежегодно готовить к международной экспансии от 20 до 30 финтех-стартапов и привлечь в отрасль до 1 млрд долларов инвестиций к 2030 году.
Open Banking и цифровой ID
Отдельный блок стратегии посвящён созданию инфраструктуры цифровых финансов.
Планируется развивать Open Banking (открытый банкинг) и открытые API (программный интерфейс приложений), которые позволят финансовым организациям и другим участникам рынка безопасно обмениваться данными с согласия клиентов. Это должно способствовать появлению новых бизнес-моделей, усилению конкуренции и развитию финансовых сервисов.
«Когда мы объявили об open banking, мы хотим, чтобы эти финтех-компании могли буквально выйти на традиционный банковский рынок, предоставляя, возможно, только один из продуктов, которые обычно предоставляют банки. Но они могут делать это настолько эффективно, что в конечном итоге будут стимулировать конкуренцию и инновации», — заявлял глава ЦБ Тимур Ишметов.
Кроме того, предусматривается совершенствование системы цифровой идентификации для удалённого установления личности клиентов, предупреждения мошенничества и упрощения доступа к финансовым услугам.
На этапе 2026−2027 годов планируется начать пилотные проекты с использованием цифрового ID, а в 2028−2029 годах — распространить эту инфраструктуру на весь финансовый сектор.
Цифровые активы и искусственный интеллект
Стратегия допускает проведение в контролируемой среде экспериментов по токенизации реальных активов, включая ценные бумаги, а также тестирование механизмов взаимодействия различных финансовых сервисов.
Центробанк намерен также определить приоритетные направления использования искусственного интеллекта в финансовой сфере и запустить соответствующие пилотные проекты.
ИИ предполагается применять и в надзорной деятельности — в частности, для выявления финансовых преступлений. Стратегия предусматривает развитие SupTech («надзорные технологии»), автоматизированного сбора данных через API, мониторинга операционных инцидентов и усиления контроля за кибербезопасностью финансовых организаций.
Цифровая валюта Центробанка и трансграничные платежи
Одно из предложений касается региональной финансовой интеграции. Среди инициатив в презентации указана оптовая цифровая валюта Центрального банка — wholesale CBDC (wCBDC).
Она рассматривается наряду с развитием взаимосвязанных региональных платёжных систем, упрощением трансграничных транзакций и снижением стоимости денежных переводов.
Планируется также повышать прозрачность комиссий и обменных курсов при международных переводах и развивать цифровые инструменты торгового финансирования.
В 2028−2029 годах предполагается запустить инициативы по интеграции региональных платёжных систем и трансграничные пилотные проекты.
Узбекистан хочет стать региональным финтех-хабом
Ещё одно направление стратегии — привлечение иностранных финтех-компаний и инвестиций.
Для этого предполагается использовать Инновационный хаб, проект Enterprise Uzbekistan, Ташкентский международный финансовый центр, а также проводить Silk Road Finance & Technology Forum и развивать сотрудничество с зарубежными финтех-хабами.
К 2030 году власти рассчитывают превратить Узбекистан в региональный центр для инвестиций и инноваций в сфере финансовых технологий, расширить присутствие международных компаний и углубить финансовую интеграцию Центральной Азии.
Защита потребителей и борьба с мошенничеством
Стратегия предусматривает не только развитие новых финансовых сервисов, но и усиление защиты клиентов.
Планируется создать скоординированную систему противодействия мошенничеству во всём финансовом секторе, повысить прозрачность кредитных продуктов, совершенствовать кредитную информационную систему и развивать финансовую грамотность населения.
Регулирование предполагается сделать риск-ориентированным: требования к участникам рынка будут различаться в зависимости от масштаба и уровня риска их деятельности. Одновременно планируется усилить контроль за соблюдением прав потребителей и тем, насколько понятно финансовые организации раскрывают клиентам условия услуг.
Что ЦБ считает проблемами рынка
В презентации Центробанк указывает несколько проблем, которые должна решить стратегия. Среди них — ограниченный охват международных денежных переводов, недостаточный доступ малого и среднего бизнеса к финансированию, разрыв в доступности финансовых услуг между различными группами населения, растущие риски для потребителей цифровых сервисов и потребность в долгосрочном финансировании.
По данным презентации, интернетом в Узбекистане пользуются 94% населения, уровень использования цифровых платежей составляет около 72%, а количество пользователей дистанционных банковских услуг выросло почти на 70%.
К ключевым ожидаемым результатам стратегии ЦБ относит рост числа финтех-компаний и иностранных инвестиций, расширение финансирования малого и среднего бизнеса, повышение доступности и безопасности цифровых финансов, развитие трансграничной платёжной инфраструктуры и усиление региональной интеграции.